Kam uložit peníze? Rozdělte je podle toho, kdy je budete potřebovat. Rezervu na spořicí účet, peníze na 1–5 let do dluhopisů a dlouhodobé peníze do investic. Kdo má všechno na účtu, každý rok tiše prodělává.
Češi mají v bankách téměř 4 biliony korun. Většina z toho leží na běžných účtech a spořicích, kde vydělají sotva na inflaci, někdy ani to ne. Na schůzkách to vidím pořád dokola: miliony „pro jistotu“ na účtu, protože není čas to řešit. Jenže i nicnedělání je rozhodnutí – a má svou cenu.
Proč peníze na účtu nejsou zadarmo
Skutečný výnos není úroková sazba, kterou vám banka ukazuje. Je to sazba minus 15% daň z úroků minus inflace. Inflace byla v říjnu 2026 dle ČSÚ 2,4 % a ČNB pro rok 2027 čeká 3,2 %. Peníze na běžném účtu tak každý rok ztrácejí kupní sílu.
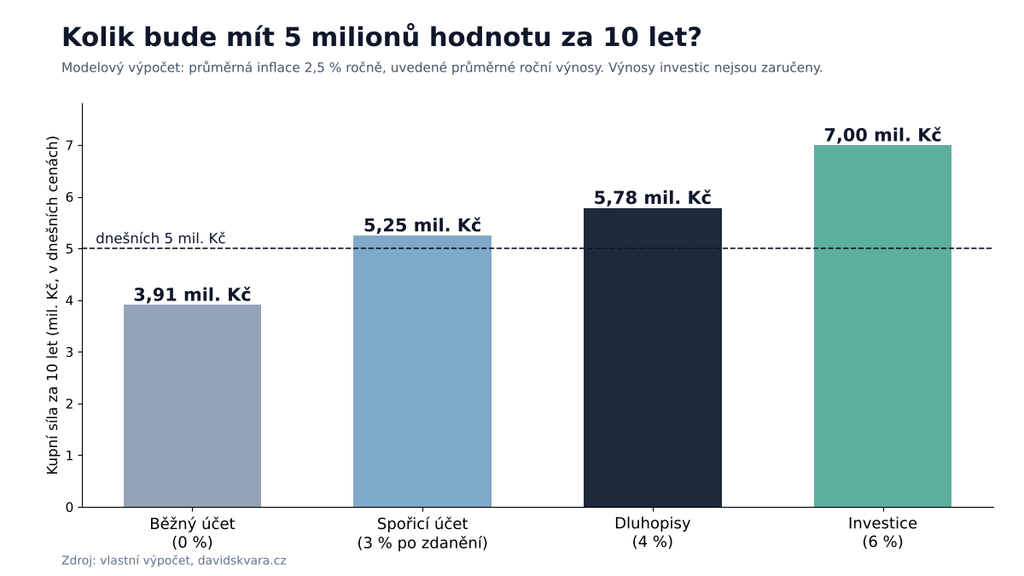
Při inflaci 2,5 % ročně má 5 milionů na běžném účtu za 10 let kupní sílu okolo 3,9 milionu. Přes milion korun zmizí, aniž byste cokoli udělali.
Nejdřív otázka: kdy budete peníze potřebovat?
Než začnete řešit konkrétní produkty, rozdělte peníze do tří hromádek:
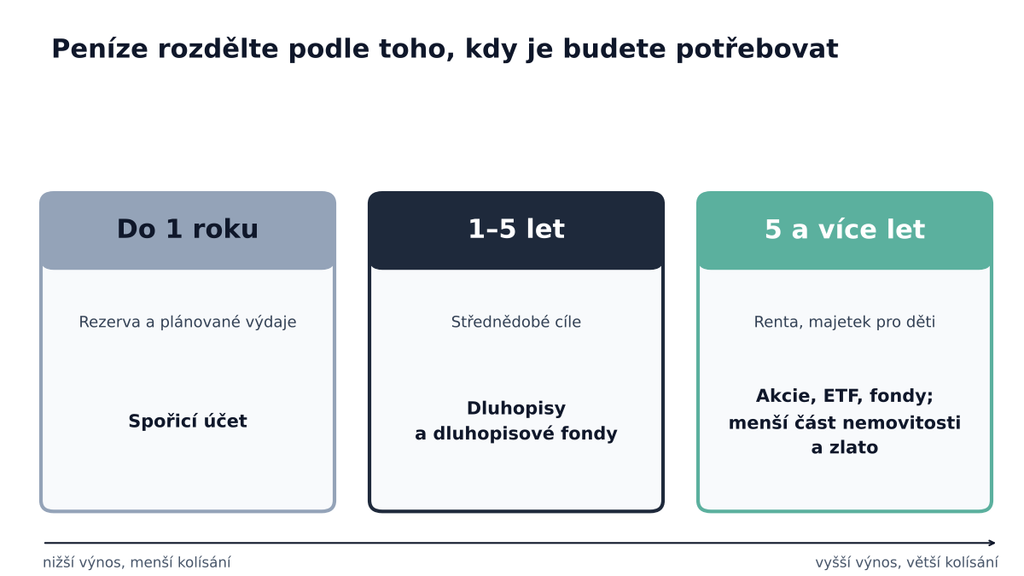
- Do 1 roku: rezerva a plánované výdaje.
- 1–5 let: střednědobé cíle – auto, rekonstrukce, studium dětí atd.
- 5 a více let: renta, finanční nezávislost, majetek pro děti.
Kolik potřebujete investovat pro splnění vašich cílů, vám za 10 minut spočítá můj finanční plán na jednu stránku zdarma.
Spořicí účet: na rezervu ano, na všechno ne
Spořicí účet je ideální na rezervu ve výši 3–6 měsíčních výdajů. Peníze máte kdykoli k dispozici a nekolísají.
Nejlepší spořicí účty dnes nabízejí kolem 4 až 4,4 % ročně. Má to ale tři háčky:
- Limit částky. Nejvyšší sazba obvykle platí jen do 250 tisíc až 500 tisíc korun. Nad limit je úrok výrazně nižší.
- Pohyblivá sazba. Banka může sazbu kdykoli snížit.
- Pojištění vkladů chrání jen do 100 000 EUR na klienta v jedné bance.
Po zdanění zbývá z 4,2 % zhruba pouze 3,6 %. To současnou inflaci jen o málo překoná – na dlouhodobé peníze to nestačí.
Dluhopisy: střed mezi jistotou a výnosem
Na peníze, které budete potřebovat za 1–5 let, jsou vhodné dluhopisy. Státní dluhopisy, dluhopisové fondy nebo ETF nabízejí vyšší výnos než spořicí účet a kolísají méně než akcie. Konkrétní nástroje vám prozradím na nezávazné konzultaci. Rezervovat konzultaci →
Kdy se vyplatí státní dluhopisy, jsem rozebral v článku Státní dluhopisy 2026: Vyplatí se koupit Dluhopis Republiky?
Nemovitosti a nemovitostní fondy: pozor na likviditu
Češi nemovitosti milují. Vlastní byt na pronájem i nemovitostní fondy působí bezpečně – „cihla se neztratí“. Většina lidí ale podceňuje jedno riziko: likviditu, tedy jak rychle se dostanete ke svým penězům.
- Investiční byt neprodáte za týden. Prodej trvá měsíce a v horším trhu musíte slevit z ceny.
- Nemovitostní fondy vypadají jako spořicí účet: plynulý růst, malé výkyvy. Fond ale drží v hotovosti a jiných likvidních aktivech jen menší část majetku – například 10 až 20 %. Když chce peníze vybrat najednou hodně investorů, fond může odkupy pozastavit až na dva roky. V zahraničí se to opakovaně stalo.
U menších částek to obvykle problém není. Pokud ale do fondu vložíte miliony, myslete na to, že je nemusíte dostat zpátky hned, když je budete potřebovat. Nemovitosti proto patří do dlouhodobé hromádky a jen jako její menší část.
Na podobné riziko jsem upozorňoval v článku Investování „zajištěné nemovitostí“ nemusí být tak bezpečné, jak vypadá.
Investice: kam s penězi na 5 a více let
Na dlouhodobé peníze jsou nejvhodnější akcie, akciové ETF a fondy, doplněné individuálně o alternativy. Krátkodobě kolísají, někdy i o desítky procent. Z dlouhodobého pohledu jsou ale jediné, které spolehlivě porážejí inflaci.
Dvě rady navíc:
- Část dlouhodobých investic můžete mít v DIP – dlouhodobém investičním produktu a ušetřit až 7 200 Kč ročně na daních.
- Nečekejte na „správnou chvíli“. Proč, vysvětluji v článku Mám nakoupit teď, i když je trh na maximu?
Srovnání na jednom místě
| Spořicí účet | Dluhopisy | Nemovitosti | Akcie a ETF | |
|---|---|---|---|---|
| Vhodný horizont | do 1 roku | 1–5 let | 5 a více let | 5 a více let |
| Očekávaný výnos | nízký | střední | střední | nejvyšší |
| Kolísání | žádné | malé | malé | velké |
| Dostupnost peněz | ihned | dny | dny až 2 roky | dny |
| Hlavní riziko | inflace | úrokové sazby | likvidita | propady trhu |
Máte na účtu 1, 5 nebo 10 milionů? Modelové rozložení
Takhle by mohlo vypadat rozložení pro člověka kolem 45 let, který peníze nebude potřebovat dřív než za 15 let:
| 1 milion | 5 milionů | 10 milionů | |
|---|---|---|---|
| Spořicí účet (rezerva) | 300 tis. | 500 tis. | 600 tis. |
| Dluhopisy | 200 tis. | 1 mil. | 2,4 mil. |
| Nemovitosti | – | 1 mil. | 2 mil. |
| Akcie a ETF | 500 tis. | 2,5 mil. | 5 mil. |
Jde o modelový příklad, ne o investiční doporučení. Správné rozložení závisí na vašich cílech, příjmech a vztahu k riziku.
5 nejčastějších chyb
- Všechno na spořicím účtu „pro jistotu“. Jistá je jen ztráta kupní síly.
- Všechno do jedné investice – jednoho bytu, jednoho fondu, jedné akcie.
- Bankovní fondy s vysokými poplatky. Rozdíl 1,5 % ročně v poplatcích dělá na 5 milionech přes 3,5 milionu.
- Čekání na správnou chvíli. Nikdo dopředu neví, kdy trh klesne nebo poroste. Kdo čeká na ideální okamžik, většinou zůstane stát mimo trh.
- Peníze bez plánu. Bez cíle nevíte, kolik kam patří.
Další chyby, které vidím u lidí s miliony na účtu, najdete v článku Miliony na účtu: 4 největší chyby, které dnes dělají bohatí Češi.
Časté otázky
Kam uložit peníze bezpečně?
Na krátkou dobu na spořicí účet – vklady jsou pojištěné do 100 000 EUR v jedné bance. Na delší dobu je „bezpečné“ i rozložení mezi dluhopisy a investice: nejvíc ohrožuje peníze inflace, ne kolísání trhu.
Kam investovat 1 milion?
Nejdřív si oddělte rezervu na 3–6 měsíců. Zbytek rozdělte podle toho, kdy budete peníze potřebovat: na 1–5 let dluhopisy, na 5 a více let akcie a ETF.
Vyplatí se spořicí účet v roce 2027?
Na rezervu ano. Na dlouhodobé peníze ne – po zdanění a inflaci vám zůstane jen malý reálný výnos a sazby se mohou kdykoli snížit.
Jsou nemovitostní fondy bezpečné?
Kolísají málo, ale mají riziko likvidity. Při velkém zájmu o výběr mohou odkupy pozastavit až na dva roky. Hodí se jako menší část dlouhodobých investic, ne jako náhrada spořicího účtu.
Nevíte, kolik peněz patří kam?
Začněte finančním plánem na jednu stránku zdarma – rozdělí vaše peníze podle cílů za 10 minut.
Pokud už investujete s bankou a nevíte, kolik vás to stojí, rezervujte si 30 minut zdarma. Projdu vaše portfolio a ukážu vám, kde ztrácíte na poplatcích a co by šlo lépe. Osobně v Praze nebo online.
Informace platí k listopadu 2026. Nejedná se o investiční doporučení; investice nesou riziko a jejich hodnota může kolísat.
Zdroje: